A reforma tributária muda duas coisas diferentes, e confundir uma com a outra é a principal fonte de erro nos orçamentos deste período. A primeira é quanto de tributo sobra depois de débitos e créditos. A segunda é quando o dinheiro sai do caixa.
São problemas distintos, com soluções distintas. Perda de crédito é problema de resultado: reduz margem de forma permanente e se resolve com preço, mix ou troca de fornecedor. Antecipação de saída de caixa é problema de capital de giro: não toca a margem e se resolve com prazo, funding ou negociação com fornecedores. Um orçamento que trata os dois como “impacto da reforma” não sabe qual alavanca puxar.
Dos cinco indicadores a seguir, dois medem valor e três medem prazo. Os quadros de fórmula seguem a mesma convenção: realce verde para os de valor, realce roxo para os de prazo.
Índice
1. Margem líquida pós-tributos 2. Saldo de créditos e prazo de monetização 3. Impacto tributário no caixa 4. Sensibilidade do caixa às premissas tributárias 5. Exposição por operação e por arranjo de pagamento1. Margem líquida pós-tributos
Responde a: minha margem caiu porque a carga subiu ou porque perdi crédito?
A margem é medida por competência. O split payment antecipa a saída do tributo, mas não altera a margem: pagar no dia 5 ou no dia 35 produz exatamente o mesmo resultado. Quem culpa o split pela queda de margem está olhando para o indicador errado.
O que derruba a margem de verdade é a perda de crédito. Quando o fornecedor liquida a operação pelo procedimento simplificado do split payment, o adquirente do regime regular não se credita do valor segregado. Nesse caso o crédito não atrasa: ele deixa de existir. O efeito é permanente e entra direto no resultado.
Um cuidado de modelagem antes de comparar períodos: o IBS e a CBS são tributos “por fora”, e o valor do tributo não integra a base de cálculo. Declare uma convenção só, receita e custos em base bruta, ou ambos em base líquida de créditos, e mantenha. Misturar as duas conta o mesmo efeito duas vezes.
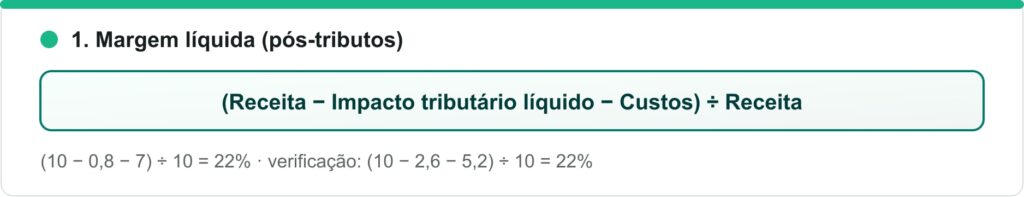
Como ler o número. Débito subindo com margem estável significa que os créditos estão acompanhando. Margem caindo com débito estável é sinal de crédito perdido: verifique por qual procedimento seus fornecedores estão liquidando as operações. Esse é um dado que passa a valer a pena pedir no cadastro de fornecedor.
Base legal: art. 12 e art. 33, § 7º, II, da LC nº 214/2025 (inciso incluído pela LC nº 227/2026).
2. Saldo de créditos e prazo de monetização
Responde a: quanto do meu ativo tributário é dinheiro de verdade, e quando ele chega?
O saldo de créditos, isolado, não diz quase nada. Um real apropriado neste mês e um real apropriado há três anos aparecem como o mesmo número e valem coisas muito diferentes. O indicador só é útil acompanhado do aging do saldo e do prazo médio de monetização observado.
Três limites definem essa leitura. O prazo para usar o crédito é de cinco anos. Não existe saída de mercado para o saldo: a transferência a terceiros é vedada, salvo em fusão, cisão ou incorporação, e nesses casos a data original de apropriação é preservada — o comprador herda o relógio já andando. E o ressarcimento em dinheiro tem prazo próprio: até 30 dias para quem está em programa de conformidade, até 60 dias nos demais pedidos elegíveis, até 180 dias na regra geral, podendo chegar a 360 dias se houver fiscalização.
Um item que costuma ser lançado aqui por engano: o excesso retido no procedimento simplificado do split payment, devolvido em até três dias úteis após a conclusão da apuração, não é crédito acumulado. Tem origem e prazo próprios, e deve ser acompanhado como efeito de caixa, no indicador seguinte. Misturá-lo neste saldo distorce o aging.
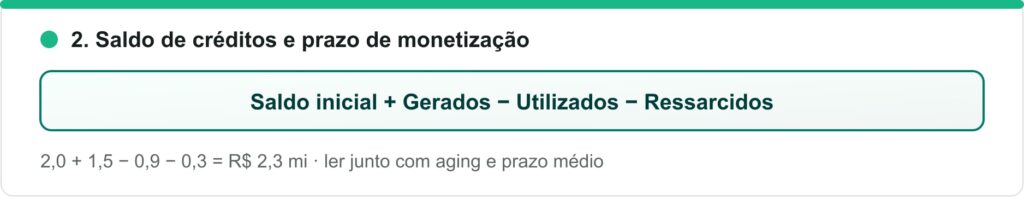
Como ler o número. Saldo crescendo com prazo médio também crescendo é o sinal de alerta: o crédito está virando ativo travado, não benefício tributário. Vale acompanhar a parcela do saldo com mais de 36 meses como métrica separada, porque é ela que corre risco de prazo.
Base legal: arts. 39, 40, 54 e 55 da LC nº 214/2025; art. 33, § 4º, para o excesso do procedimento simplificado.
3. Impacto tributário no caixa
Responde a: a reforma vai consumir ou liberar capital de giro no meu negócio?
Esta é a pergunta que mais gera resposta errada, porque a intuição do mercado é que todo mundo perde. Não é o caso, e o sinal depende de uma conta simples.
Compare dois prazos, ambos contados a partir do fato gerador. O PMV, prazo médio até o vencimento, é quanto tempo a empresa tem hoje antes de recolher o tributo. O PML, prazo médio até a liquidação, é quanto tempo leva até o cliente efetivamente pagar — na prática, o prazo médio de recebimento da carteira. Se o PML é menor que o PMV, o caixa passa a sair antes e a empresa consome capital de giro. Se o PML é maior que o PMV, o efeito se inverte: quem hoje recolhe o tributo antes de receber do cliente passa a recolher junto com o recebimento, e libera giro.
Por isso a conta precisa ser feita por faixa de prazo da carteira. Uma média consolidada mistura segmentos de sinal oposto e pode mostrar impacto quase nulo em uma empresa que, na verdade, tem um canal perdendo muito e outro ganhando muito. Vale ainda ponderar o resultado pela parcela da receita liquidada por arranjos de pagamento já alcançados pelo split em cada etapa: aplicar o cálculo a cem por cento do faturamento superestima o efeito dos primeiros anos.
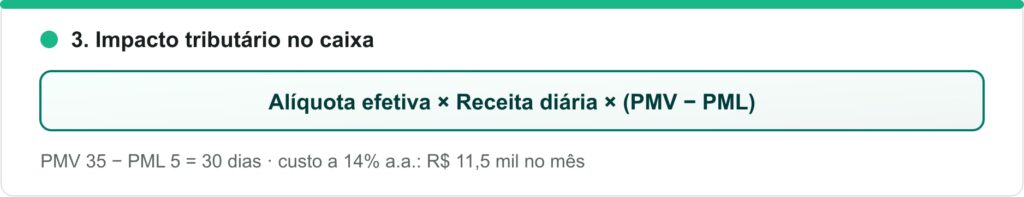
Como ler o número. Resultado positivo consome giro; negativo libera. O custo econômico não é o próprio valor, e sim o valor multiplicado pelo custo de capital do período. Atenção a uma armadilha: antecipar recebíveis reduz o PML e, portanto, aumenta o consumo de giro em vez de resolvê-lo.
Base legal: arts. 31 a 36 da LC nº 214/2025; art. 28, § 5º, e art. 33 do Decreto nº 12.955/2026, para os arranjos e as etapas de implementação.
4. Sensibilidade do caixa às premissas tributárias
Responde a: quanto do meu orçamento depende de premissa que ainda pode mudar?
Boa parte das premissas deste período não está fechada. As alíquotas de referência dependem de resolução do Senado e são revistas periodicamente; percentuais, prazos e o cronograma de ativação do split ainda dependem de regulamentação. Qualquer número usado no modelo é premissa, não dado.
O erro comum é construir cenários flexionando apenas a alíquota. Três variáveis de prazo pesam tanto quanto ela: o deslocamento entre PMV e PML por faixa de carteira, o prazo de ressarcimento aplicável e o percentual da receita efetivamente alcançado pelo split em cada etapa. Um cenário adverso montado só sobre alíquota deixa de fora a maior fonte de variação do período.
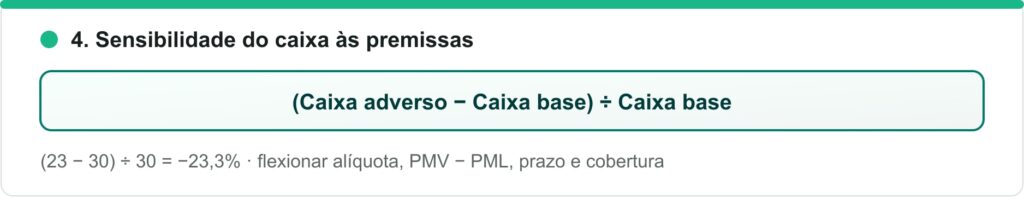
Como ler o número. O número relevante não é o percentual em si, mas o que ele faz com os limites já contratados. Se o cenário adverso derruba o caixa a ponto de pressionar covenants de dívida líquida ou de cobertura, a conversa com o banco precisa acontecer antes do trimestre em que o efeito aparece, não depois.
Base legal: alíquotas de referência sujeitas a resolução do Senado Federal, nos termos da EC nº 132/2023 e da LC nº 214/2025.
5. Exposição por operação e por arranjo de pagamento
Responde a: onde exatamente o impacto está concentrado?
A média esconde. Dois produtos com o mesmo faturamento podem ter exposições muito diferentes conforme a razão entre débitos e créditos, e é comum que uma parte pequena do portfólio concentre a maior parte da deterioração de margem.
Um segundo corte torna o indicador realmente um KPI da reforma, e não uma medida de carga que já existia antes dela. A exposição calculada sobre receita é medida de competência: o mesmo produto vendido por boleto ou por cartão de débito apresenta o mesmo percentual. É o arranjo de pagamento que determina se a operação é alcançada pelo split e quando o caixa sai. Cruzar produto com arranjo mostra onde valor e prazo se somam.
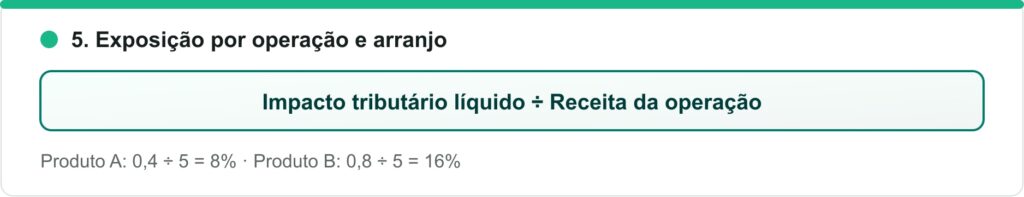
Como ler o número. A prioridade de revisão de preço não é o produto de maior exposição isolada, e sim aquele que combina exposição alta com deslocamento de prazo desfavorável, ou seja, PMV menos PML positivo. É onde a margem cai e o giro aperta ao mesmo tempo.
Base legal: art. 12 da LC nº 214/2025 para a base de cálculo; art. 28, § 5º, do Decreto nº 12.955/2026 para os arranjos alcançados.
Autor
Gabriel Barbieri (in)
Co-Founder e Diretor de Negócios da Handit
Gabriel é Co-fundador e diretor de Negócios da Handit, com mais de 15 anos de experiência em tecnologia e nos últimos 10 anos têm trabalhado de perto com CFOs, Controllers e FP&As, ajudando-os a fazer essa transformação digital