
A maior parte dos painéis montados para a reforma tributária mede resultado: margem realizada, saldo de créditos acumulado, caixa deslocado, exposição apurada. São indicadores corretos e necessários, e todos chegam tarde.
A relação entre qualidade de dado e resultado não é paralela, é causal. O crédito que a margem do mês não capturou se perdeu semanas antes, num documento de entrada mal emitido ou num evento fiscal não registrado. Quando o indicador financeiro acusa, a perda já está consolidada e não há o que fazer naquele período.
Este é o argumento para uma segunda camada de indicadores, antecedente à primeira. Os quatro a seguir têm três características em comum: rodam em frequência semanal, não mensal; medem processo, não resultado; e permitem correção dentro do próprio ciclo.
Um alerta de calibragem antes de começar. Os benchmarks disponíveis hoje vêm de fontes com metodologias e interesses distintos, e servem como ordem de grandeza, não como meta. Trate-os como ponto de partida para definir a linha de base da sua operação, e substitua pela sua própria série histórica assim que ela existir.
1. Taxa de notas aptas ao crédito
Responde a: quanto do crédito que tenho direito está sendo destruído na porta de entrada?
Um levantamento da V360, que analisou de forma anônima mais de 6,4 milhões de notas fiscais eletrônicas processadas em sua plataforma, apontou que 66,2% delas apresentam problemas capazes de dificultar o aproveitamento de créditos no novo sistema. A nota é emitida e aceita, mas erros ou informações incompletas podem impedir que o comprador aproveite integralmente o crédito.
O estudo chama atenção para um ponto operacional que quase ninguém está acompanhando: além da emissão, passam a ter peso os eventos fiscais registrados no documento eletrônico, confirmação da operação, recusas e demais manifestações. São eles que comprovam o direito ao crédito perante o Fisco. Uma nota tecnicamente correta, sem o evento correspondente, pode não sustentar o crédito.
Do lado oficial, a Receita Federal informa que 78% dos documentos fiscais emitidos já trazem o destaque da CBS e que mais de 90% das empresas já teriam condições técnicas de emitir documentos com informações de IBS e CBS. Os dois números medem coisas diferentes: a Receita mede a presença do destaque, o estudo mede se o conteúdo sustenta o crédito. Presença não é correção.
Sobre a leitura dos 66,2%: o dado vem de um fornecedor de tecnologia fiscal, apurado sobre a própria carteira de clientes. Não é amostra nacional representativa, e há interesse comercial no diagnóstico. Serve para dimensionar o problema, não para fixar meta.
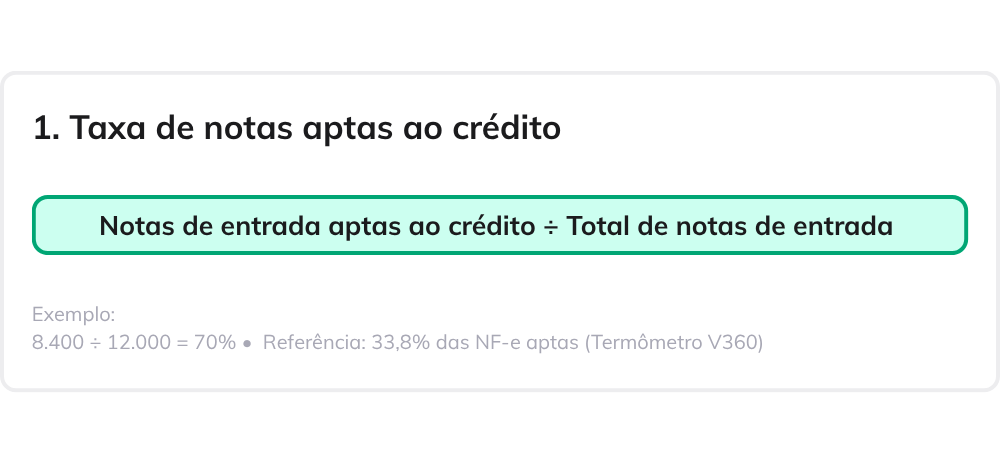
Como ler o número. A frequência importa mais que o nível. Uma taxa de 70% que sobe dois pontos por semana é um processo funcionando; uma taxa de 85% estável há três meses é um teto estrutural que exige intervenção no cadastro ou no fornecedor. Vale desdobrar por fornecedor: a concentração costuma ser alta, e poucos emissores respondem pela maior parte das notas problemáticas.
Fonte e base legal: estudo Termômetro do Crédito IBS/CBS, da V360, sobre 6,4 milhões de NF-e; dados de destaque da CBS divulgados pela Receita Federal.
2. Índice de captura de créditos de IBS e CBS
Responde a: do crédito a que tenho direito, quanto eu de fato apropriei?
O indicador anterior mede a condição; este mede o resultado dela. Compara o crédito efetivamente apropriado no período com o crédito potencial das aquisições, aquele que existiria se todas as notas estivessem aptas e todos os eventos registrados. A distância para cem por cento é dinheiro que ficou na mesa.
É o indicador que fecha o ciclo com a margem. Uma queda de margem sem aumento de débito, examinada aqui, se explica em uma linha: ou o crédito potencial caiu, e o problema está no mix de compras, ou a captura caiu, e o problema está no processo. São diagnósticos diferentes com donos diferentes dentro da empresa.
A dificuldade de implementação está no denominador. Crédito potencial exige uma referência de quanto deveria ter sido creditado, que nem sempre é trivial de montar. Uma aproximação aceitável no início é usar o valor destacado nos documentos de entrada como potencial e o efetivamente apropriado na apuração como numerador, imperfeita, mas suficiente para revelar tendência.
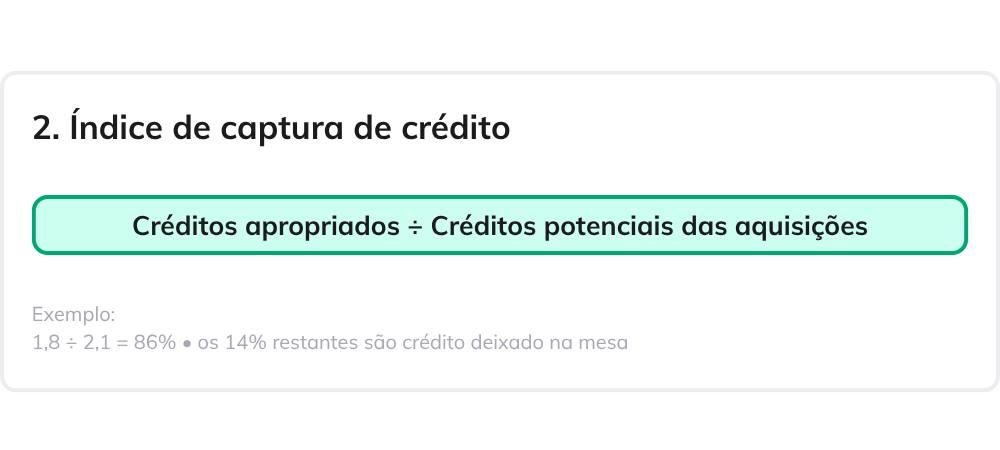
Como ler o número. O número absoluto importa menos que a decomposição da diferença. Separe o que não foi capturado por falha documental, por classificação incorreta e por aquisição que simplesmente não gera crédito. Só a primeira parcela é recuperável dentro do prazo; a segunda exige correção de cadastro; a terceira é decisão de compra, não de fiscal.
Fonte e base legal: indicador análogo ao índice de aproveitamento de crédito proposto pela Avalara em seu material sobre maturidade de compliance.
3. Aderência aos critérios do PNCT
Responde a: estou dentro do programa que reduz risco de autuação e talvez encurte meu ressarcimento?
Em 12 de agosto de 2026, a Receita Federal e o Comitê Gestor do IBS assinaram o Ato Conjunto RFB/CGIBS nº 5, que regulamentou o Programa Nacional de Conformidade Tributária para 2026, instituído pelos arts. 471-A a 471-C da LC nº 214/2025. O programa cria um período de adaptação assistida: inconsistências identificadas pela administração são comunicadas para correção antes que se adotem medidas mais gravosas.
Os critérios de permanência são objetivos, e é isso que os torna aproveitáveis como indicador. Mantém-se no programa quem apresenta evolução contínua e progressiva na emissão correta dos documentos fiscais, atende tempestivamente às comunicações e intimações e retifica as inconsistências até 31 de dezembro de 2026. Permanece assegurado o prazo de 60 dias para regularização, e as comunicações de monitoramento e cruzamento de dados não caracterizam, por si só, início de procedimento fiscal. A Receita foi explícita sobre o limite do benefício: não será beneficiado quem ficar parado.
Há uma hipótese que vale confirmar com o assessor tributário, porque muda a economia do investimento em qualidade de dado. O art. 40 da LC nº 214/2025 concede a trilha acelerada de 30 dias no ressarcimento a contribuintes enquadrados em programas de conformidade. Se o enquadramento no PNCT contar para esse fim, conformidade documental deixa de ser custo de compliance e passa a ser variável de capital de giro: 30 dias em vez de 60 ou 180 no retorno do crédito. Não há confirmação pública dessa equivalência, e ela não deve ser assumida no modelo sem verificação.
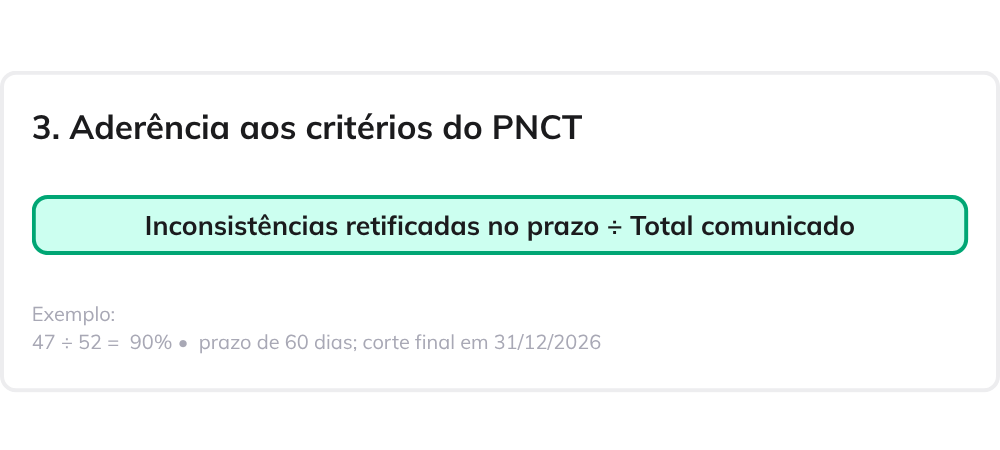
Como ler o número. O denominador é pequeno e o corte é binário: perder o enquadramento não custa alguns pontos percentuais, custa o benefício inteiro. Por isso o indicador deve ser lido junto com o tempo médio de resposta às comunicações, e não apenas com o volume corrigido. E há uma data dura no calendário, 31 de dezembro de 2026, o que torna a trajetória mais relevante que a fotografia.
Fonte e base legal: Ato Conjunto RFB/CGIBS nº 5, de 12 de agosto de 2026; arts. 471-A a 471-C, 328 e 329 da LC nº 214/2025; art. 40 para a trilha acelerada de ressarcimento.
4. Cobertura do split payment
Responde a: que parcela do meu faturamento já está efetivamente sujeita ao split?
Este é o menos discutido dos quatro e o mais barato de implementar, porque o dado já existe na conciliação financeira. Mede quanto da receita é liquidada por arranjos de pagamento já ativados pelo mecanismo em cada etapa de implementação, contra a receita total.
Sua função principal é servir de ponderador. Qualquer cálculo de impacto do split payment no capital de giro aplicado a cem por cento do faturamento superestima o efeito dos primeiros anos, porque a receita liquidada por meios ainda fora do escopo permanece sob a lógica atual de recolhimento. Sem esse fator, o orçamento antecipa uma pressão de caixa que só chegará depois.
Tem também uma leitura estratégica que costuma passar despercebida. Como a cobertura varia por arranjo, ela é parcialmente gerenciável: mudanças na política de meios de pagamento aceitos alteram a exposição da empresa ao mecanismo. Não é recomendação de arbitrar meio de pagamento por motivo tributário, o custo comercial de restringir formas de recebimento costuma superar o ganho financeiro, mas é uma variável que deve entrar consciente na decisão, e não por omissão.
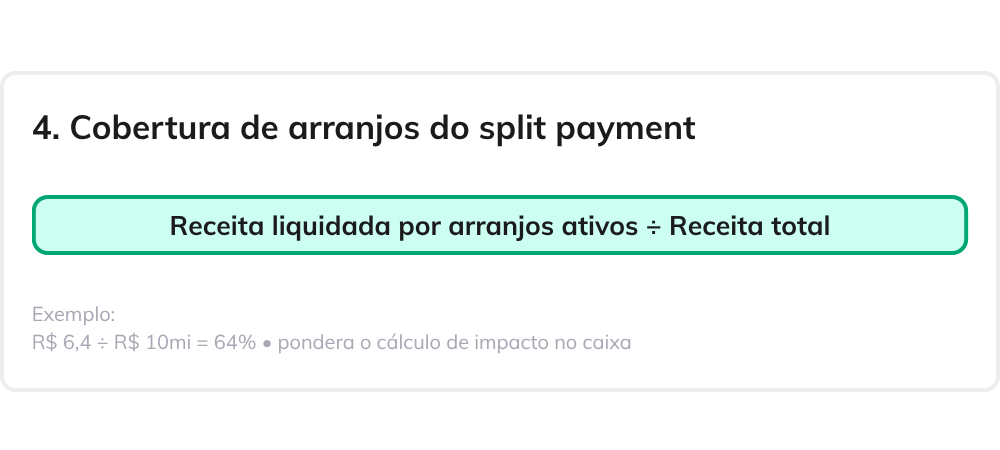
Como ler o número. A trajetória do indicador é conhecida de antemão: ele sobe conforme as etapas de implementação avançam. O que interessa acompanhar é a diferença entre a sua curva e a do cronograma, se a sua cobertura sobe mais rápido que a média, seu mix de recebimento está concentrado nos arranjos ativados primeiro, e a pressão de caixa chega antes.
Fonte e base legal: art. 28, § 5º, e art. 33 do Decreto nº 12.955/2026, para os arranjos alcançados e as etapas de implementação.
Como as duas camadas conversam
Os indicadores de resultado respondem quanto se perdeu. Os antecedentes respondem onde a perda está sendo produzida, com tempo hábil para intervir. A ligação é direta: a taxa de notas aptas alimenta o índice de captura, que explica a variação de margem; a aderência ao PNCT influencia o prazo de ressarcimento, que determina o prazo de monetização do saldo de créditos; a cobertura de arranjos pondera o cálculo de deslocamento de caixa.
Na prática, isso significa dois painéis com donos e frequências distintos. O painel antecedente é semanal e pertence à operação fiscal, com o financeiro como leitor. O painel de resultado é mensal e pertence ao FP&A, com a diretoria como leitora. Rodar só o segundo é acompanhar um problema que já não pode ser corrigido.
Uma observação sobre a maturidade dessas métricas. Nenhuma delas tem série histórica confiável ainda, porque o regime é novo e os benchmarks disponíveis são pontuais. Isso não é motivo para adiá-las, é motivo para começar agora e construir a série, já que o valor comparativo só existirá para quem tiver medido desde o início da transição.
Como a Handit pode ajudar sua empresa a se preparar para a reforma tributária.
No novo cenário tributário, esperar o fechamento para entender o impacto pode significar descobrir o problema tarde demais. O desafio passa a ser transformar dados fiscais e financeiros em indicadores que permitam antecipar riscos, ajustar cenários e tomar decisões com mais segurança. É justamente nessa conexão entre dados, planejamento e performance que a tecnologia pode ajudar as áreas de FP&A e Controladoria a assumirem um papel cada vez mais estratégico.
A solução de EPM (enterprise performance management), o Handit Planning, permite criar a acompanhar esses indicadores em tempo real com os dados direto do seu ERP. Também permite simular cenários e forecasts. Preparando o caixa da empresa para quaisquer cenários previstos.
Se ficou interessado em saber como o Planning pode ajudar sua empresa durante a Reforma Tributária, entre em contato e vamos agendar uma demonstração.
Autor
Gabriel Barbieri (in)
Co-Founder e Diretor de Negócios da Handit
Gabriel é Co-fundador e diretor de Negócios da Handit, com mais de 15 anos de experiência em tecnologia e nos últimos 10 anos têm trabalhado de perto com CFOs, Controllers e FP&As, ajudando-os a fazer essa transformação digital